EU-Vorgaben zur Nachhaltigkeitsberichterstattung und -kommunikation
Welche Auswirkungen hat die EmpCo auf meine Klimakommunikation? Wie kann mein Unternehmen die Anforderungen der EU Corporate Sustainability Reporting Directive (CSRD) erfüllen? Was benötige ich für die freiwillige Nachhaltigkeitsberichterstattung nach dem Voluntary Standard (VS, ehemals VSME)? Wir von KlimAktiv beraten und unterstützen Sie.
Beraten lassen
Nachhaltigkeitskommunikation & EmpCo
Transparente und konforme Klimakommunikation im Rahmen der neuen EU-Vorgaben
Inhalte der EmpCo
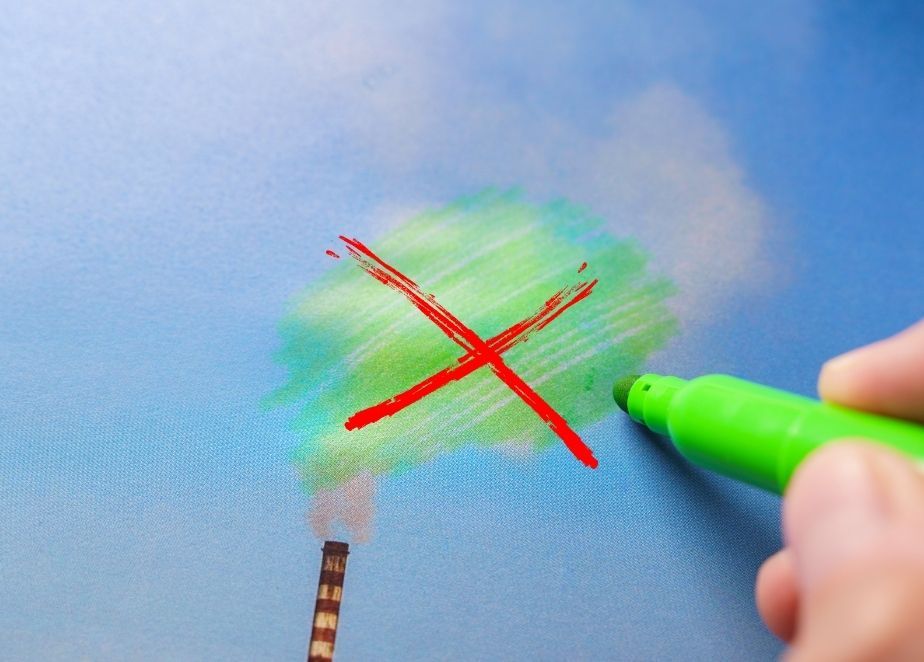
Gegenwärtige Umweltleistung
- Verbot allgemeiner Umweltaussagen: Begriffe wie „umweltfreundlich“, „ökologisch“ oder „grün“ dürfen nicht mehr ohne anerkannten, hervorragenden Umweltbezug verwendet werden.
- Verbot von Claims basierend auf CO₂-Kompensation: Aussagen über eine neutrale, reduzierte oder positive Umweltauswirkung, die rein auf dem Kauf von CO₂-Zertifikaten (Kompensation) basieren, sind komplett unzulässig.
- Verbot von gesetzlichen Mindeststandards als Besonderheit: Sie dürfen Eigenschaften nicht als ökologischen Vorteil anpreisen, wenn diese ohnehin für alle vergleichbaren Produkte gesetzlich vorgeschrieben sind.
- Verbot von umweltbezogenen Gütezeichen ohne Zertifizierung: Die Nutzung von Nachhaltigkeitssiegeln, die nicht auf einem offiziellen, transparenten Zertifizierungssystem basieren oder von Behörden eingerichtet wurden, ist untersagt.
Zukünftige Umweltleistung
Wir begleiten Sie bei der Vorbereitung Ihrer zukunftsgerichteten Aussagen. Dafür führen wir mit Ihnen eine strategische Gap-Analyse durch und bereiten Ihre Pläne und Daten auf die externen Anforderungen vor.
ODER
Wir übernehmen als unabhängige Instanz die formelle Prüfung Ihres Umsetzungsplans als Kommunikationsgrundlage für Ihre zukünftigen Umweltleistung.
- Verbot allgemeiner Umweltaussagen: Begriffe wie „umweltfreundlich“, „ökologisch“ oder „grün“ dürfen nicht mehr ohne anerkannten, hervorragenden Umweltbezug verwendet werden.
- Verbot von Claims basierend auf CO₂-Kompensation: Aussagen über eine neutrale, reduzierte oder positive Umweltauswirkung, die rein auf dem Kauf von CO₂-Zertifikaten (Kompensation) basieren, sind komplett unzulässig.
- Verbot von gesetzlichen Mindeststandards als Besonderheit: Sie dürfen Eigenschaften nicht als ökologischen Vorteil anpreisen, wenn diese ohnehin für alle vergleichbaren Produkte gesetzlich vorgeschrieben sind.
- Verbot von umweltbezogenen Gütezeichen ohne Zertifizierung: Die Nutzung von Nachhaltigkeitssiegeln, die nicht auf einem offiziellen, transparenten Zertifizierungssystem basieren oder von Behörden eingerichtet wurden, ist untersagt.
Wir begleiten Sie bei der Vorbereitung Ihrer zukunftsgerichteten Aussagen. Dafür führen wir mit Ihnen eine strategische Gap-Analyse durch und bereiten Ihre Pläne und Daten auf die externen Anforderungen vor.
ODER
Wir übernehmen als unabhängige Instanz die formelle Prüfung Ihres Umsetzungsplans als Kommunikationsgrundlage für Ihre zukünftigen Umweltleistung.
EU-Nachhaltigkeitsberichterstattung nach CSRD und VS
Inhalte und Berichtspflicht
Das umfasst die EU-Nachhaltigkeitsberichterstattung
- Allgemeine Angabepflichten, z.B. zu Integration von Nachhaltigkeitsaspekten im Geschäftsmodell und in Governance-Strukturen
- Thematische Angabepflichten entsprechend der ESG-Kriterien (Environment, Social, Governance)
- Umweltaspekte: z.B. THG-Emissionen, Energie- und Wasserverbrauch, Biodiversität etc.
- Soziale Aspekte: z.B. Mitarbeiter:innenbeziehungen, Menschenrechte, gesellschaftliches Engagement etc.
- Governance: z.B. Unternehmensführung und -strategie, Risikomanagement etc.
Berichtspflicht vs. Freiwillige Berichterstattung
Für diese Unternehmen ist die Berichterstattung nach CSRD verpflichtend
- Anzahl der Beschäftigten im Durchschnitt des Geschäftsjahrs > 250
- Nettoumsatz > 50 Millionen Euro
- Bilanzsumme > 25 Millionen Euro
- Die Berichtspflicht gilt nur noch für Unternehmen mit:
- Anzahl der Beschäftigten im Durchschnitt des Geschäftsjahrs >1000 Beschäftigten sowie
- Nettoumsatz >50 Mio. Euro ODER Bilanzsumme >25 Mio. Euro - Der Starttermin der Berichtspflicht für Unternehmen, die ursprünglich ab 2026 oder 2027 hätten berichten müssen, wird auf 2028 verschoben. Damit soll verhindert werden, dass bei verzögerter Umsetzung des „Omnibus Act“ Unternehmen kurzfristig in die Berichtspflicht fallen, später jedoch nicht mehr.
- Zudem sollen die ESRS überarbeitet und vereinfacht werden und es soll, anders als ursprünglich vorgesehen, keine sektorspezifischen Standards geben.
- Allgemeine Angabepflichten, z.B. zu Integration von Nachhaltigkeitsaspekten im Geschäftsmodell und in Governance-Strukturen
- Thematische Angabepflichten entsprechend der ESG-Kriterien (Environment, Social, Governance)
- Umweltaspekte: z.B. THG-Emissionen, Energie- und Wasserverbrauch, Biodiversität etc.
- Soziale Aspekte: z.B. Mitarbeiter:innenbeziehungen, Menschenrechte, gesellschaftliches Engagement etc.
- Governance: z.B. Unternehmensführung und -strategie, Risikomanagement etc.
- Anzahl der Beschäftigten im Durchschnitt des Geschäftsjahrs > 250
- Nettoumsatz > 50 Millionen Euro
- Bilanzsumme > 25 Millionen Euro
- Die Berichtspflicht gilt nur noch für Unternehmen mit:
- Anzahl der Beschäftigten im Durchschnitt des Geschäftsjahrs >1000 Beschäftigten sowie
- Nettoumsatz >50 Mio. Euro ODER Bilanzsumme >25 Mio. Euro - Der Starttermin der Berichtspflicht für Unternehmen, die ursprünglich ab 2026 oder 2027 hätten berichten müssen, wird auf 2028 verschoben. Damit soll verhindert werden, dass bei verzögerter Umsetzung des „Omnibus Act“ Unternehmen kurzfristig in die Berichtspflicht fallen, später jedoch nicht mehr.
- Zudem sollen die ESRS überarbeitet und vereinfacht werden und es soll, anders als ursprünglich vorgesehen, keine sektorspezifischen Standards geben.
Referenzen
Das sagen unsere Kunden:

AOK Hessen
Corporate Carbon Footprint„Durch die Plausibilisierung unserer Klimabilanz konnten wir die Qualität und Aussagekraft unserer Nachhaltigkeitsdaten deutlich stärken. Die Zusammenarbeit mit KlimAktiv war geprägt von hoher Expertise, Verlässlichkeit und praxisnaher Beratung“
Alexandra Ripke, Umweltmanagementbeauftragte der AOK Hessen

RHEINTACHO
Product Carbon Footprint"Bereits 2018 haben wir uns für KlimAktiv als Partner für die Berechnung unseres Corporate Carbon Footprints entschieden, da das Angebot optimal auf die Anforderungen kleiner und mittelständischer Unternehmen wie RHEINTACHO zugeschnitten ist."
Andreas Gombert, Chief Operations Officer bei RHEINTACHO

BKK Dachverband
CO2-Rechner Corporate Carbon Footprint Klimastrategie„Mit KlimAktiv haben wir einen erfahrenen Partner an unserer Seite, der uns methodisch begleitet und den Wissenstransfer zwischen den Betriebskrankenkassen stärkt. So schaffen wir Transparenz und eine belastbare Basis für wirksame Klimaschutzmaßnahmen.“
Dorothee Christiani, Stabsstelle Nachhaltigkeit, BKK Dachverband

DIEFFENBACHER
Corporate Carbon Footprint"Mit KlimAktiv als Partner für die CCF-Bilanzierung wurde ein komplexes Projekt übersichtlich, produktiv und strukturiert umgesetzt. Durch die Erweiterung der Bilanzierung kamen neue Themen auf, bei denen wir jederzeit schnell und hoch kompetent unterstützt wurden."
Felicitas Banthien, Nachhaltigkeitsmanagement bei DIEFFENBACHER

Bad Dürrheimer
Product Carbon Footprint Corporate Carbon Footprint„Als überzeugter Bio-Mineralwasser-Abfüller ist der verantwortungsvolle Umgang mit der Natur für uns existenziell. Bei der Erstellung unseres CCFs und der PCFs arbeiten wir seit langem mit KlimAktiv zusammen und profitieren von der Expertise des Unternehmens entlang der gesamten Climate Journey."
Jürgen Lauble, Umwelt- und Klimaschutzbeauftragter

Vagedes & Schmid
Product Carbon Footprint"Die Zusammenarbeit mit KlimAktiv ermöglicht uns, den Impact unserer Projekte besser kennenzulernen und dies auch in unserer zukünftigen Projektplanung zu beachten."
Sebastian Franke, Project Manager

Arnold Umformtechnik
Corporate Carbon Footprint„Wir arbeiten seit [mehreren] Jahren mit KlimAktiv zusammen, erstellen Klimabilanzen und tauschen uns regelmäßig über das Thema Nachhaltigkeit aus. Ich bin begeistert von der Akribie, mit der das Team arbeitet, von dem Interesse an der Sache und natürlich von der Professionalität.“
Michael Pult, Leiter Marketing & Communications

BFE Institut für Energie und Umwelt
CO2-Rechner"In den letzten Jahren haben wir gemeinsam an verschiedenen Projekten gearbeitet und sind immer wieder von der Professionalität und dem Engagement des KlimAktiv-Teams beeindruckt. KlimAktiv zeichnet sich durch tiefgehendes Fachwissen im Bereich Klimaschutz und Nachhaltigkeit aus."
André Martin, Geschäftsführer Vertrieb & Operations

Lotto Baden-Württemberg
Corporate Carbon Footprint Klimaschutzprojekt„Wir schätzen die Zusammenarbeit mit KlimAktiv und die individuelle Beratung bei komplexen Fragen zum Klimamanagement“
Michael Dohse, Leiter Gebäudetechnik

AOK Baden-Württemberg
Klimastrategie"Verantwortung können wir mit unserer Umweltstrategie 2030 gerade dann übernehmen, wenn wir die Prozesse von Anfang an umweltverträglich organisieren und nicht nur mit Kompensationen reagieren."
Maxana Baltruweit, strategische Umweltmanagerin

GEMA Immobilien Services
CO2-Rechner"Ein wesentliches Instrument und wichtiges Knowhow sind durch die Zusammenarbeit mit KlimAktiv und dem Einsatz Eures CO2 Rechners entstanden, womöglich überhaupt erst möglich geworden. So einen Sprung wünsche ich mir für andere Unternehmen auch. Ist gut für‘s Klima."
Sven Kossyk, Geschäftsführer

Nomad Foods
Corporate Carbon Footprint Klimastrategie„Mit KlimAktiv als Partner konnten wir unsere Klimastrategie weiterentwickeln. Einer unserer Schwerpunkte ist die Reduktion von food waste. Bis spätestens zum Ende des Jahres werden außerdem alle unsere Fabriken auf Grünstrom umgestellt sein. Für die Zukunft haben wir noch viel vor. Die Ziele in unserem Sustainability Report bis 2025 sind erst der Anfang.“
Oliver Spring, Nachhaltigkeitsmanager

Weiling
Product Carbon Footprint Corporate Carbon Footprint„In KlimAktiv haben wir nicht nur einen der wenigen Anbieter mit einer sehr spezifischen Expertise gefunden, sondern auch einen Partner, dessen Werte mit den unseren in Einklang stehen“
Sascha Hinkes, Leiter Einkauf Obst & Gemüse

Die Zeit Verlagsgruppe
Corporate Carbon Footprint„Seit 2019 ist uns KlimAktiv ein guter und kompetenter Partner bei der Berechnung unseres CO2-Footprints und hat uns damit wichtige Inhalte geliefert, wie wir unser Unternehmen nachhaltiger und verantwortungsvoller gestalten können.“
Monica Sawhney, CFO

GLS Bank
CO2-Rechner„Der CO2-Rechner.PRO von KlimAktiv ist wissenschaftlich fundiert und praxisorientiert. Der Rechner erfüllt die Anforderungen der GLS-Bank an ein modernes CO2-Bilanzierungssystem.“
Siegfried Bartsch, verantwortlicher Mitarbeiter
Die doppelte Wesentlichkeit des Klimas
EU-Klimaberichterstattung für Ihr Unternehmen
Fast jede wirtschaftliche Tätigkeit verursacht Treibhausgase und trägt somit zum Klimawandel bei. Zugleich hat die durch den Klimawandel bedingte Zunahme von Extremwetterereignissen wie Dürren, Hitze oder Starkregen Auswirkungen auf die Geschäftstätigkeiten von Unternehmen. Der European Sustainability Reporting Standard (ESRS E1) Klimawandel ist daher bei nahezu jedem berichtspflichtigen Unternehmen wesentlich. Mit unserem Portfolio können wir Sie in allen Punkten des ESRS E1 begleiten, beraten und die notwendigen Grundlagen liefern. Das gilt auch, wenn Sie den freiwilligen VS nutzen möchten. Für diesen ist keine doppelte Wesentlichkeitsanalyse erforderlich, stattdessen arbeitet der Standard an mancher Stelle mit „if applicable“-Kriterien, d.h. ein bestimmter Aspekt wird berichtet, wenn er auf das berichtende Unternehmen zutrifft. Auch hier ist die THG-Bilanz Teil der Berichterstattung.
Außerdem werden im CO2-Rechner.PRO die Berechnungen und Daten für Ihr ESRS E1 Reporting bereitgestellt. So ermöglichen wir Ihnen durch CSV-Datenexporte die Übertragung Ihrer KlimAktiv-Ergebnisse in übergreifende CSRD-Managementtools.
© Bild: Doppelte Wesentlichkeitsanalyse by KlimAktiv

CSRD-Ready
Bereiten Sie gemeinsam mit uns Ihre Klimadaten für die CSRD vor
Was beinhaltet die ESRS E1 Klimaberichterstattung?
Der Standard verknüpft die Datengrundlagen aus der THG-Bilanz (Scope 1, 2 und 3) mit der Unternehmensstrategie und untergliedert sich in 9 Angabepflichten. Der Blick ins Unternehmen und nach außen soll zukunftsfähiges Wirtschaften ermöglichen. Gemeinsam werden wir u.a. Risiken und Chancen für Ihr Geschäftsmodell analysieren, die sich aus dem Klimawandel und der Anpassung an diesen ergeben.

Grundlage jeder Klimastrategie
Ein umfangreicher Corporate Carbon Footprint (CCF) bildet die Grundlage für strategische Entscheidungen. Die Analyse aller Scope 3-Kategorien setzt viele Unternehmen jedoch vor große Herausforderungen. In einem Scope 3 Deep Dive-Workshop betrachten wir daher gemeinsam mit Ihnen alle Aktivitäten, die zu berücksichtigen sind. Mit dem CO2-Rechner.PRO lassen sich auf Wunsch die Scope 3 Kategorien berechnen und vollständig screenen, u. a. mit unserem eigenen zertifzierten Faktorensatz.

Sich für die Zukunft aufstellen
Wissenschaftsbasierte Klimaschutzziele auf Grundlage eines umfangreichen CCFs sowie eine Roadmap zur Erreichung dieser sind Teil der Anforderungen von ESRS E1. KlimAktiv unterstützt Sie bei der Entwicklung von Zielen und der Planung von Reduktionsmaßnahmen in unseren Beratungsdienstleistungen und unserer Software.
© Bild: Frank Eppler

Der Standard verknüpft die Datengrundlagen aus der THG-Bilanz (Scope 1, 2 und 3) mit der Unternehmensstrategie und untergliedert sich in 9 Angabepflichten. Der Blick ins Unternehmen und nach außen soll zukunftsfähiges Wirtschaften ermöglichen. Gemeinsam werden wir u.a. Risiken und Chancen für Ihr Geschäftsmodell analysieren, die sich aus dem Klimawandel und der Anpassung an diesen ergeben.
Ein umfangreicher Corporate Carbon Footprint (CCF) bildet die Grundlage für strategische Entscheidungen. Die Analyse aller Scope 3-Kategorien setzt viele Unternehmen jedoch vor große Herausforderungen. In einem Scope 3 Deep Dive-Workshop betrachten wir daher gemeinsam mit Ihnen alle Aktivitäten, die zu berücksichtigen sind. Mit dem CO2-Rechner.PRO lassen sich auf Wunsch die Scope 3 Kategorien berechnen und vollständig screenen, u. a. mit unserem eigenen zertifzierten Faktorensatz.
Wissenschaftsbasierte Klimaschutzziele auf Grundlage eines umfangreichen CCFs sowie eine Roadmap zur Erreichung dieser sind Teil der Anforderungen von ESRS E1. KlimAktiv unterstützt Sie bei der Entwicklung von Zielen und der Planung von Reduktionsmaßnahmen in unseren Beratungsdienstleistungen und unserer Software.
© Bild: Frank Eppler
Unsere Leistungen
So unterstützten wir Sie
- Bilanzierungsgrundlage: Unser CO₂-Rechner.PRO basiert auf dem Greenhouse Gas Protocol (GHG Protocol) und ermöglicht eine Ausgabe der Daten gemäß ESRS E1 für CSRD und VS.
- Vollständigkeit in Scope 3: Unser Das Tool unterstützt die Erfassung aller 15 Scope 3-Kategorien. Eine von uns entwickelte und von GUTcert zertifizierte Spend Based-Methode ermöglicht zusätzlich die ausgabenbasierte Bilanzierung.
- Transparent und detailliert: Emissionen und Energieverbräuche lassen sich bis auf Aktivitätsebene herunterbrechen. Transparente Emissionsfaktoren unterstützen eine CSRD- und VS-konforme Berichterstattung.
- Ziele und Maßnahmen: Gemeinsam planen wir die klimafreundliche Transformation Ihres Unternehmens und entwickeln Ihren Dekarbonisierungspfad – Schritt für Schritt auf Ihren Weg zu Null Emission.
- Begleitung und Know-how: Neben Service und Support stärken wir Ihr internes Klimamanagement durch Online-Sprechstunden, Vernetzung und aktuelle Informationen zu EU-Berichterstattung und Entwicklungen.
- Berichte und Datenexporte: Konsolidierte und projektgenaue Berichte und Datenexporte erleichtern die Übertragung Ihrer KlimAktiv-Ergebnisse in übergreifende ESG-Managementtools.
- Kommunikation von Umweltleistungen: Wir führen mit Ihnen eine Gap-Analyse zur EmpCo-konformen Klimakommunikation durch ODER übernehmen die formelle externe Prüfung zukunftsgerichteter Umweltaussagen.
© Bild: Jan Potene


Vorteile
Welche Vorteile bietet die EU-Klimaberichterstattung für Ihr Unternehmen?
Die transparente und vergleichbare Klimaberichterstattung – ob verpflichtend oder freiwillig - bietet viele Chancen für Ihr Unternehmen:
- Eine transparente, offene Kommunikation der Klimastrategien und der ergriffenen Maßnahmen zur THG-Reduktion erhöht die Glaubwürdigkeit. So sind Sie auch besser auf zukünftige regulatorische Anforderungen vorbereitet.
- Stakeholder legen zunehmend Wert auf nachhaltige und klimafreundliche Geschäftsmodelle. Der ESRS E1 hilft Ihnen, klare Informationen über ihre Klimaperformance zu liefern.
- Die Berichterstattung über klimabedingte Risiken ermöglicht es Ihnen, sich besser auf mögliche Folgen des Klimawandels vorzubereiten und entsprechende Maßnahmen zur Risikominderung zu ergreifen.
Unser Expertenteam berät Sie gerne
Wie sieht Ihr Weg zu null Emissionen aus? Gerne definieren wir eine auf Ihr Unternehmen zugeschnittene Klimastrategie. Kontaktieren Sie uns für ein passendes Angebot.

Unsere Leistungen
Starten Sie mit uns Ihre Klima Journey
Klima Bilanz
Mit unseren Tools und Dienstleistungen messen Sie Ihre unternehmerische Klimawirkung: der erste Schritt für sinnvollen Klimaschutz.
Klima Strategie
Von der Vision zum Handeln: wir erarbeiten mit Ihnen eine zukunftsweisende Klimastrategie.
Klima Kommunikation
Ihr Weg zu Null Emission: wir helfen Ihnen, Ihr Engagement zu kommunizieren.
Gemeinnützige Klima Aktion
Aktiv den Klimaschutz voranbringen: mit geeigneten Klimaschutzmaßnahmen.